
从148块跌到14块,"榴莲自由"下的贸易风暴
8月的昆明水果批发市场一片忙碌,泰国、越南的榴莲堆满货架。越南金枕批发价跌破15元/斤,部分商超零售端也罕见地降至19.9元/斤。
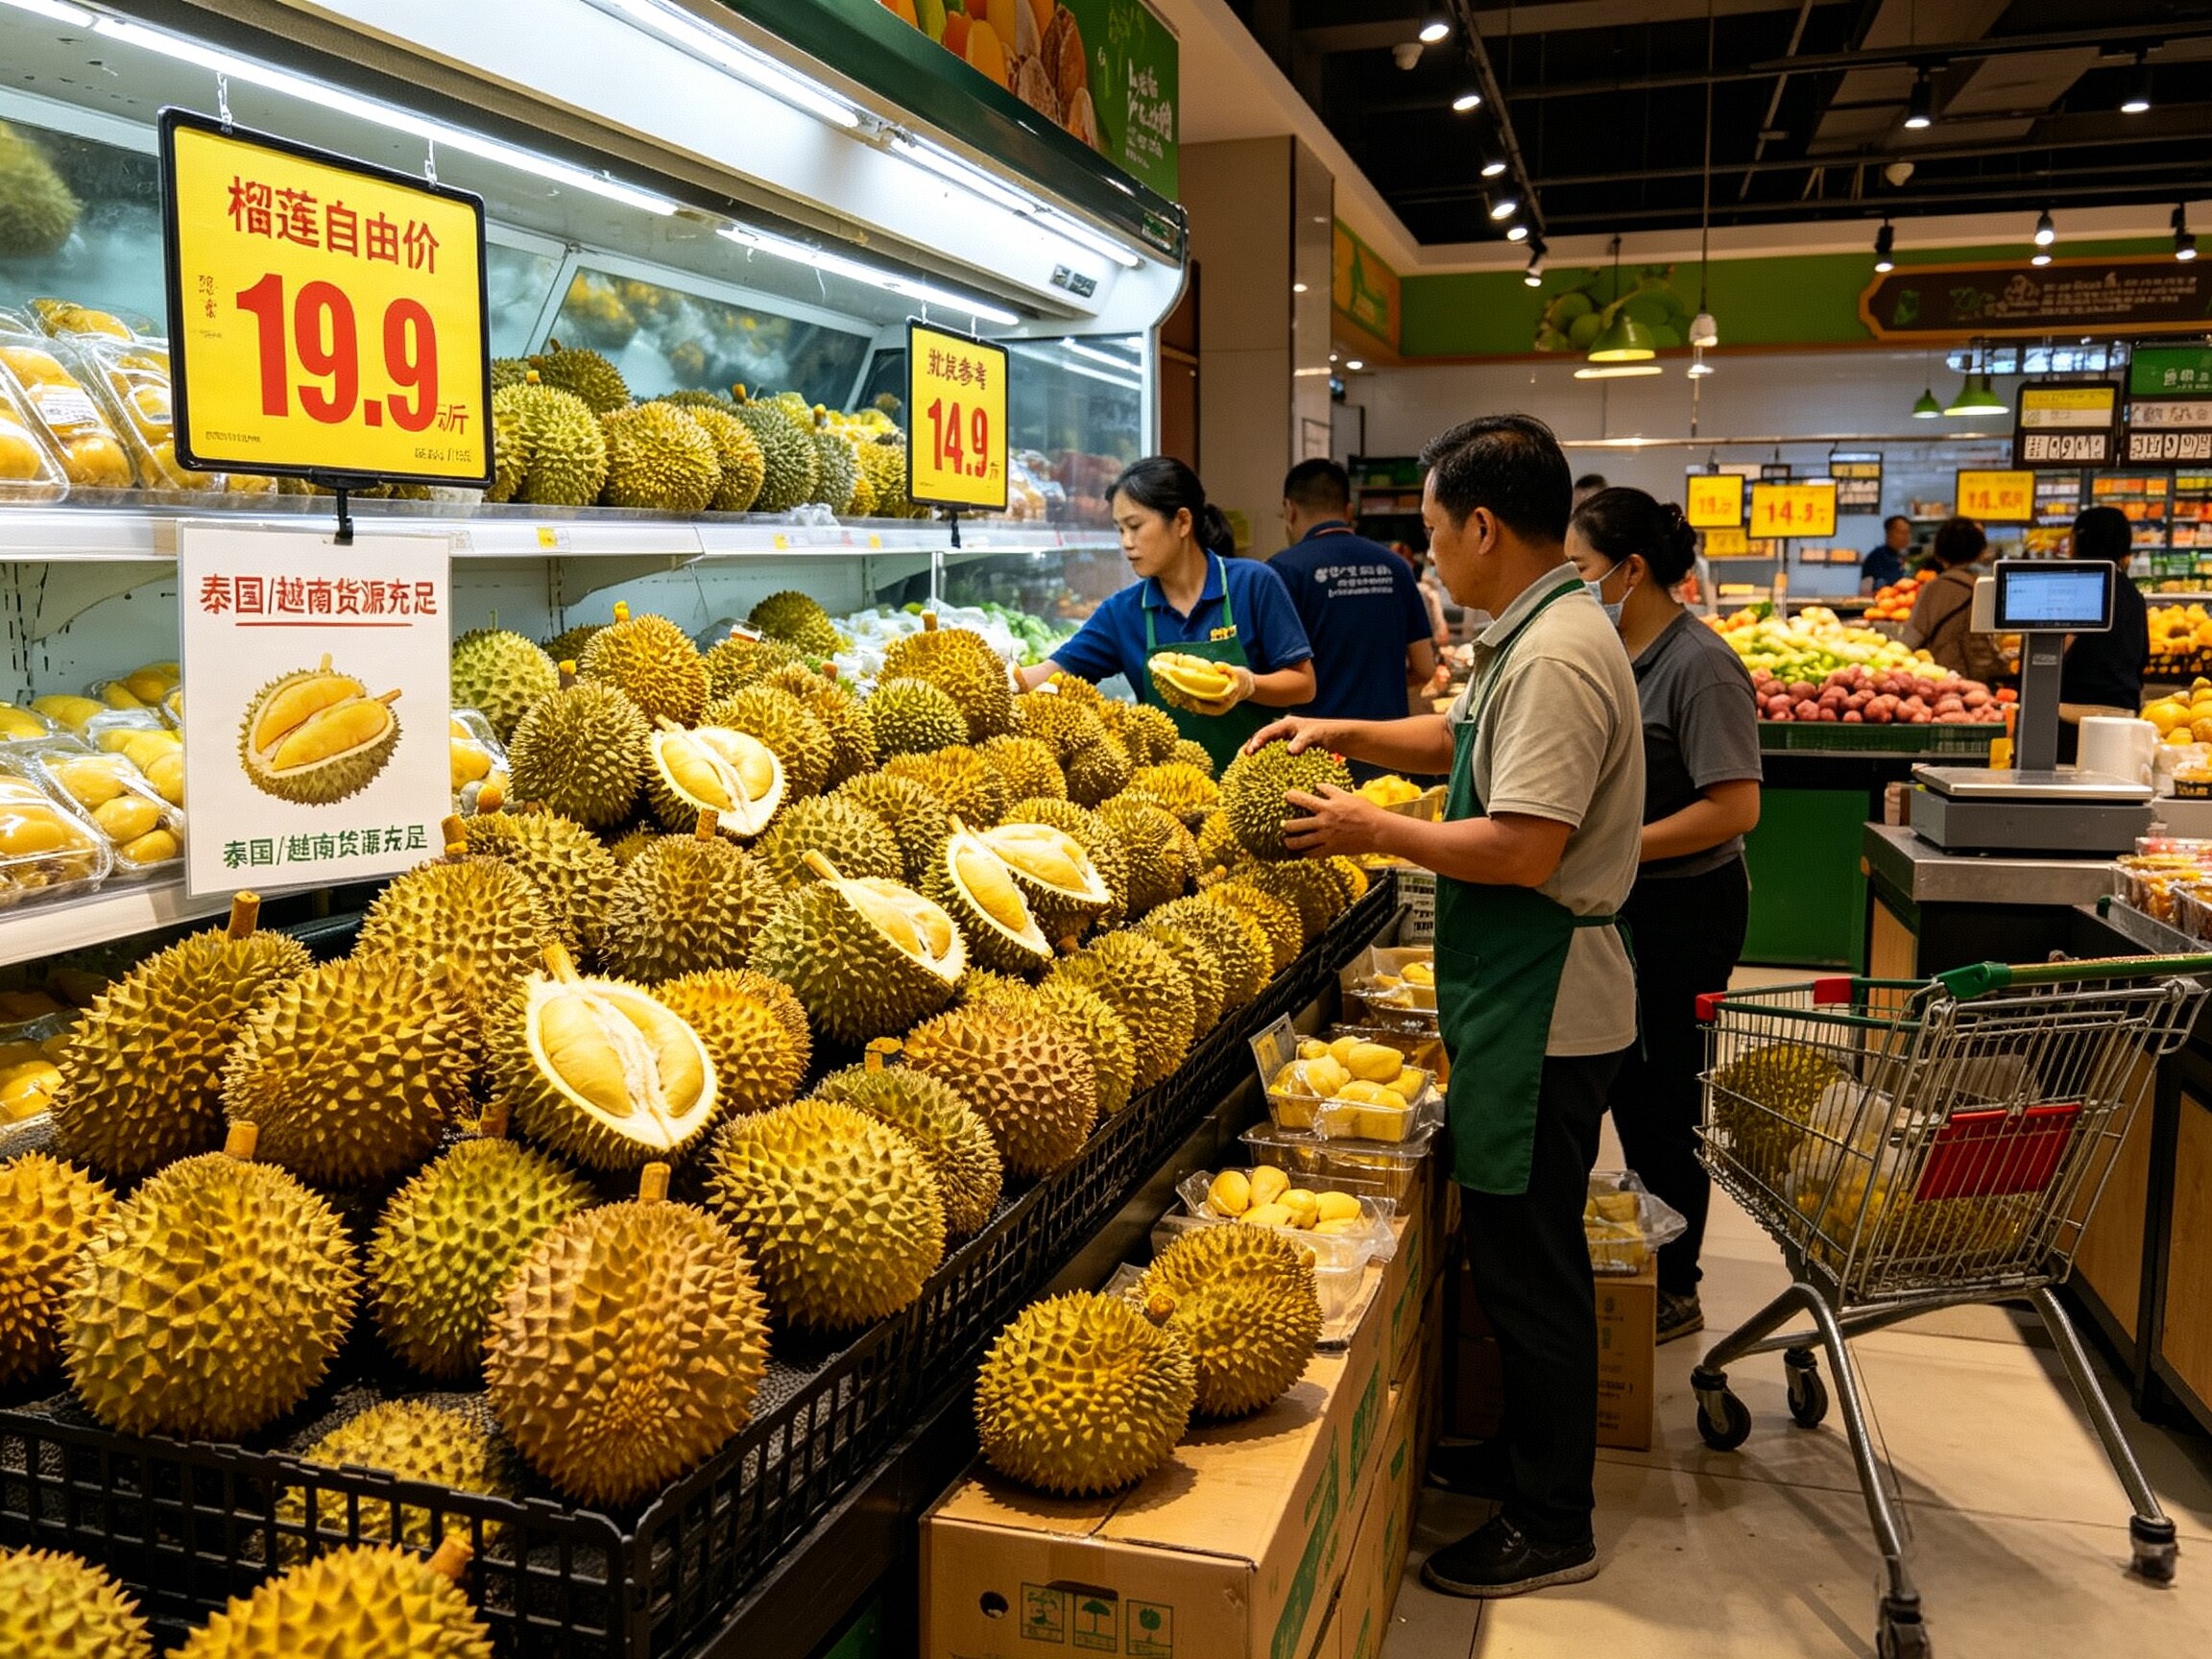
这并非一次普通的降价。过去五年,东南亚在暴利驱动下疯狂扩种,越南榴莲种植面积从3万公顷扩至20万公顷,翻了6倍多;中老铁路把万象到昆明的运输时间压到26小时;RCEP关税减让让准入国家从泰国扩展到7个。供给端集中放量,通道端全面提速,价格支撑被彻底抽走。
这个剧本,车厘子演过,阳光玫瑰演过。下一个被"中国体量"选中的进口单品,已经在路上了。
云南是中国-东盟贸易的核心枢纽。仅磨憨口岸前四个月进口量就占全国三分之一,全省上半年农产品进口额达96.5亿元。枢纽地位意味着:最先感知水温变化,也最先被风险击中。
这轮崩盘,给每一个身处云南-东盟贸易链条上的从业者留下了五个教训。
一、别把全部身家押在一个品类上
所有"中国爆款"的剧本都差不多:需求爆发→暴利驱动→全球扩种→产能集中释放→价格崩盘。这个周期从过去的五到七年缩短到了三到五年,节奏越来越快。
今天跌的是榴莲,明天可能是山竹、龙眼、火龙果,甚至是某个正在被中国市场捧红的新品。把全部身家押在一个品类上,本质是在赌时间差,而时间从来不站在赌徒这边。
这轮榴莲崩盘之前,龙眼已经走过同样的路。有老板去年在龙眼上亏掉了前两年赚的所有利润,原因不是看错了行情,而是整个盘子只有这一个品类,行情一翻,连个对冲的都没有。
如果现在单一品类的营收占比超过40%,建议在12个月内把它压到30%以下。这条建议主要针对中型以上规模的企业。体量较小的贸易商,可以先从"主品类+副品类"的两条腿起步,重点是把风险意识植入决策里。横向可以拓展品类组合,纵向可以往深加工延伸。东南亚进口中药材、热带水果深加工原料,还有出口端光伏、新能源电池、新能源汽车的跨境物流配套,这些方向正在成为新的增长点。
与其做一个品类的"赌徒",不如做一个多品类的"服务商"。
二、"快"已经不是优势了
中老铁路冷链班列26小时直达昆明,磨憨口岸查验缩到15分钟,RCEP关税减让铺平了道路。这些曾经的天大红利,正在变成所有人都能享受的标配。
当"快"成为公共品,"比别人快"就不再是优势。积压在仓库里成吨的货,不是卡在口岸,不是输在物流,是输在供过于求。运输再快、通关再顺,也扛不住这个。效率是入场券,不是护城河。真正能让人活下来的,是别人抄不走的东西。比如更准的需求预判,更稳的品控口碑,更深的客户关系。
具体来说,可以建一套库存周转预警机制,把周转天数从行业平均的15天压到7天以内。价格下行期,周转速度比利润率重要得多。也可以跟下游客户签"阶梯定价加弹性供货"的长期协议,主动让利换规模,用规模换安全。
三、合规是最后的防火墙
如果说前两个教训关乎战略选择,那第三个教训关乎底线思维。
这轮崩盘里有一个容易被忽略的细节:越南曝出了对华出口资质造假案,农业与环境副部长在内的20多人被查处。口岸便利化的另一面,是风险同样被放大。在跨境贸易里,合规从来不是"麻烦",而是最后能站住脚的东西。一柜货的价值可以不高,但一次合规事故的代价可以无限大:扣货、罚款、资质吊销,甚至刑事追责。
建议很朴素:从采购到清关,建立全流程的合规档案,关键单证实行双人复核。跟报关行签年度服务协议,锁定旺季通关资源。买好货物运输险和冷链中断险,单柜保费通常不超过货值的千分之三,但赔付上限可以到货值的100%。
这些东西平时看着多余,出事的时候就是救命绳。
四、便宜货最先死
一个反直觉的事实:这轮崩盘里,真正的A级好果并没有大幅降价。跌到14块一公斤的,是品质参差不齐的通货和次级果。高品质产品仍然在精品超市、会员制电商里保持着稳定的溢价。
贸易行业正在经历一场从"有没有"到"好不好"的消费升级。价格战的终点,是劣币驱逐良币之后的无差别崩盘。在那之前,先死的一定是只会"搬货"的中间商,而不是掌控品质的供应链玩家。
品质控制的起点在产地,不在口岸。条件允许的话,去核心产区建直采基地或者合作农场,跳过中间商,掌握一手货源。引入分级设备和溯源系统,建立从产地到货架的品质档案。从批发市场往精品超市、会员制电商、社区团购这些渠道走,用品质溢价对冲价格下行的压力。
五、国产替代的速度,比想象中快
西双版纳、红河、德宏正在试种榴莲,西双版纳已经出台了《榴莲产业发展三年行动计划(2026-2028)》。海南的国产榴莲已经挂果,云南的进度在加快。五年前没人相信中国能种出商业化的榴莲,三年前没人相信海南榴莲能挂果。这个趋势不限于榴莲,进口水果、海鲜、肉类,都在经历同样的故事。
但换个角度看,国产替代不是威胁,它只是一个筛选器。它淘汰那些只会做通道贸易的玩家,留下真正懂产地、懂品控、懂品牌的供应链玩家。当竞争从跨国变成国内,进口贸易的竞争优势不再是"中国没有,只有我有",而是"中国有,但我更好"。
贸易从业者可以提前关注西双版纳、海南等地的试种数据和挂果表现,在国产替代到达临界点之前完成布局调整。从"纯进口"向"进口加国产加深加工"转型,布局冻干、果酱、烘焙原料这些方向,用加工品的稳定现金流对冲鲜果贸易的周期性风险。
写在最后
不远的将来,当消费者走进水果店,发现国产榴莲也摆上了货架,价格更便宜,品质也不差,到那时,"榴莲自由"的故事才算真正讲完。但在那之前,云南贸易链条上的每一个人,都得先过眼前这一关:靠价差、靠速度、靠信息差吃饭的日子,一去不复返了。
当所有人都能拿到同样的货、走同样的路、享受同样的关税,真正决定生死的,是比别人多做了什么。多管一个品类,多建一道品控,多备一份合规预案,多想一步国产替代。这些"多出来的东西",才是下一个周期里真正的护城河。
货架上的榴莲还在降价,仓库里的货还在等一个出路。留给云南贸易人的时间,不多了。
声明:本站带来源及署名内容,仅作知识传播分享使用,若存在版权侵权,请联系我方即刻删除。本站所有未标注来源文章均为原创,欢迎合规转发转载,必须标注来源;严禁私自修改、断章取义,违者将依法追究法律责任。