
农村电商的下一站:从“卖得出”到“卖得好、运得到”
近日,商务部等 7 部门联合发布《关于推动商品消费扩容升级的实施意见》,明确深入实施农村电商高质量发展工程,补齐农村冷链快递短板,畅通城乡商品双向流通,释放下沉市场消费动能。
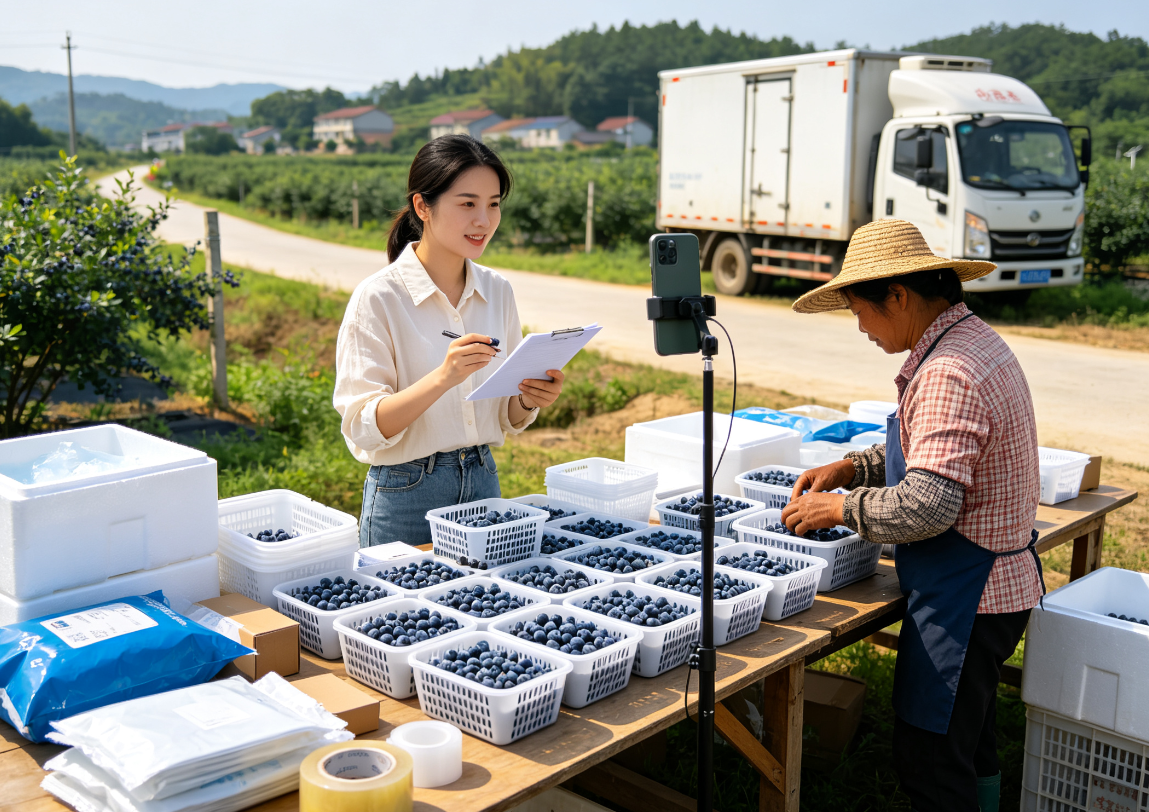
这份文件把“大力发展农村电商”和“加快补齐农产品冷链快递物流短板”两件事放在了一起。
放到两三年前,冷链大概率只会出现在文件末尾的“保障措施”里一笔带过。现在被拉到与电商同等的位置,说明一个核心问题:农产品上行的瓶颈,已经从“能不能把东西挂到网上”变成了“能不能把东西完好地送到买家手上”。
同一天,农业农村部启动了金秋电商促消费措施。阿里、京东、拼多多、抖音、美团、小红书六家平台同时公布了新一轮农村电商投入计划。拼多多拿出了10亿补贴,抖音批了50亿流量,阿里走的是AI惠农和技术服务的路线,各家虽然侧重点不同,但是方向一致。集中在这个时间窗口做同一件事,说明各家对这个市场的判断有共识。
下沉市场的数据这几年一直在涨。2025年乡村消费品零售额达到6.8万亿元,增速连续多年快于城镇。2026年1至7月,县乡消费占社零总额比重已经攀升至39.1%。这些消费有不少是通过电商渠道实现的。2026年一季度全国农村网络零售额同比增长11%,农产品网络零售额同比增长14.7%。增速在加快,说明这个渠道还在扩大。
销售端跑起来了,流通端的压力也随之而来。
冷链设施的现状是:有进展,比前几年好,但缺口仍然很大。全国农产品产地冷藏保鲜设施总库容已突破1.8亿立方米,比2020年累计增幅超60%,主产区冷链设施覆盖率提升到35%以上。但果蔬冷链流通率仅有35%,远低于发达国家90%以上的水平,中西部县域冷链设施覆盖率不足30%。
问题最集中的环节在“最先一公里”——从田间到冷库这一段。叶菜类从地里到批发市场,损耗率普遍在20%到30%,发达国家是5%到10%。这差距不止一个量级。
现在,政策正在补这个缺口。多部门联合印发的文件明确要求支持产地仓、集采集配中心、冷链仓储保鲜设施建设。“十五五”规划提出加强县域产地冷链集配中心建设。今年的中央一号文件也把“产地预冷、仓储保鲜、分拣加工”列为重点,产地冷链和分拣设施更是被纳入涉农补贴与项目支持范围。
有些地区已经率先跑出了效果:
江西抚州临川区:推行“供销网络+数字管控”,农产品采后预冷时间从2小时以上缩短到30分钟以内,果蔬腐损率同比下降28%,商品化率提升约35%。
四川泸州:针对晚熟荔枝,采摘后进入冷链车的时间从1-2小时缩短到15分钟以内,保鲜期延长到20天以上。
这些都说明冷链的短板,是可以通过投入和技术手段补上的。现在的问题是覆盖的范围和速度,能不能跟得上电商扩张的节奏。
还有一个变化值得留意。农村电商连续多年写入中央一号文件,但提法一直在变。从最初的“鼓励发展”,到“高质量发展工程”,再到今年新增的“规范农产品直播带货”,政策的重心正在从“铺开”转向“管好”。规范意味着门槛在提高,靠低价和流量红利做增量的空间在收窄,品质和供应链能力会越来越关键。
对不同角色的人来说,这意味着不同的东西:
对农户和产地合作社来说,政策在打开销路和改善设施的同时,也对产品标准化提出了要求。分等分级包装标识制度推行之后,“统货混卖”的方式会越来越难走通。按品质定价、分级销售是迟早的事情。谁先按照这套标准来组织生产,谁就能更早拿到品牌溢价的主动权。
对电商从业者来说,平台的流量和补贴短期内会向农村市场倾斜,但平台的补贴不会无限持续。真正能留下来的,是那些在产地端有稳定供货能力、在消费端有品牌认知的商家。靠补贴拉动的订单,补贴停了也就停了。
对普通消费者来说,冷链的完善意味着更多生鲜农产品能以更低损耗、更好品质从产地直达餐桌。凌晨采摘的果蔬,第二天出现在几百公里外的厨房里,这件事正在从概念变成现实。
政策的另一层意图,是推动农村电商从单纯的“卖货”转向“产地供应链赋能”。未来的竞争,重点不是谁给的补贴多、谁的直播间流量大,而是谁能在产地端把预冷、仓储、分拣、包装、运输这些环节串联起来,形成稳定的供给能力。
政策和市场两个方向正在同时推进。窗口期存在,但不会无限持续。对于身处其中的人来说,现在的问题已经不是“要不要做”,而是“怎么做”以及“能做到什么程度”。与其观望,不如趁早把供应链的基础打扎实。补贴和流量的潮水退去之后,能留下来的,终究是那些能把产地端做透的人。
声明:本站带来源及署名内容,仅作知识传播分享使用,若存在版权侵权,请联系我方即刻删除。本站所有未标注来源文章均为原创,欢迎合规转发转载,必须标注来源;严禁私自修改、断章取义,违者将依法追究法律责任。